▲ shutterstock
소득의 84% 모기지 내야, 리버사이드도 F
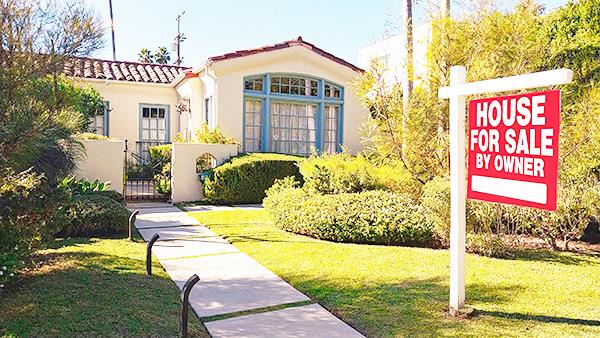
LA가 100대 대도시권 가운데 집을 사기 가장 어려운 지역으로 조사됐다. 일반적인 주택 가격은 약 113만 달러에 달하지만 가구 중간 연소득은 9만1,380달러에 그쳐, 중간소득 가구가 10%를 다운페이먼트하고 집을 살 경우 월 모기지 부담이 소득의 84.4%에 이르는 것으로 나타났다. 높은 집값에 비해 소득은 턱없이 부족한 데다 신규 주택 공급마저 저조해 LA의 주택 구입 여건을 더욱 악화시키고 있다는 분석이다.
LA는 100대 대도시권을 대상으로 주택 구입 가능성과 신규 주택 건설 여건을 평가한 리얼터닷컴의 전국 주택 보고서에서 최하위를 기록했다. 종합 등급은 ‘F’였다.
LA 지역에서 매물로 나온 일반적인 주택의 가격은 112만9,415달러다. 반면 이 지역 가구의 중간 연소득은 9만1,380달러에 불과하다.
중간 수준의 소득을 올리는 가구가 이 정도 가격의 주택을 구입하면서 10%를 다운페이먼트로 내고, 연 6.5% 금리의 30년 고정 모기지를 이용한다고 가정하면 매달 내야 하는 주택비가 소득의 84.4%에 달하는 것으로 조사됐다.
이는 일반적으로 주택 구입 가능성을 판단할 때 기준으로 삼는 소득 대비 주거비 30%의 거의 세 배에 해당한다.
월 모기지 부담을 소득의 30% 수준까지 낮추려면 구매자가 집값의 무려 68%를 다운페이먼트로 내야 한다. 금액으로는 약 76만8,000달러다.
리얼터닷컴 수석 이코노미스트 조엘 버너는 “간단히 말해 LA의 일반적인 주택에 대한 월 모기지 상환액은 일반적인 소득을 버는 사람들에게 감당할 수 있는 수준이 아니다”라고 말했다.
이번 조사는 100대 대도시권을 주택 구입 가능성과 신규 주택 건설이라는 두 가지 큰 범주로 평가했으며, 두 항목에 동일한 비중을 적용했다.
LA-롱비치 지역의 종합 점수는 100점 만점에 불과 12점으로 미국에서 가장 낮았다. 특히 주택 구입 가능성 부문 점수는 0.9점에 그쳤으며, 주택 건설 부문도 23.1점에 불과했다. 종합점수가 30점 이하인 도시권에는 자동으로 F등급이 부여됐다.
문제는 LA가 주택을 충분히 새로 지어 공급 부족에서 벗어나고 있는 것도 아니라는 점이다.
LA 지역의 인구 대비 신규 주택 허가 비율은 0.47로 조사됐다. 이는 인구를 기준으로 비교했을 때 전국 평균의 절반에도 미치지 못하는 수준으로 주택 건설 허가가 이뤄지고 있다는 의미다.
보고서 작성자들은 이 때문에 “공급 확대에 따른 주택가격 부담 완화 효과를 구매자들이 가까운 시일 안에 체감하기는 어려울 것”이라고 분석했다.
이처럼 암울한 평가가 나온 가운데서도 최근 LA 주택시장에서는 일부 가격 완화 신호가 나타나고 있다. 주택가격이 1년 전보다 내려간 것이다. 그러나 현재의 가격과 소득 격차가 워낙 커 가격이 일부 하락한 것만으로는 주택 구입 여건을 크게 개선하기 어려운 상황이다.
캘리포니아에서 낙제점을 받은 곳은 LA만이 아니다.
옥스나드-사우전드오크스-벤투라는 95위, 샌프란시스코-오클랜드는 94위, 샌디에이고는 92위, 스톡턴-로다이는 91위, 산호세는 90위를 기록했다. 이들 지역 모두 F등급을 받았다.
리버사이드 역시 29.9점으로 88위에 머물며 F등급을 받았다. 다만 주택 건설 부문에서는 50.5점을 기록해 상대적으로 높은 평가를 받았다. 향후 주택 공급이 늘어난다면 구매자들의 상황이 개선될 가능성을 보여주는 대목이다.
전체적으로 F등급을 받은 13개 대도시권 가운데 7곳이 캘리포니아에 있었다.
캘리포니아 이외에 F등급을 받은 지역은 로드아일랜드주 프로비던스, 뉴욕-뉴어크, 하와이주 호놀룰루, 매사추세츠주 보스턴과 우스터, 플로리다주 마이애미-포트로더데일이었다.
반대로 이번 평가에서 가장 좋은 성적을 거둔 곳은 아이오와주 디모인이었다. 디모인은 주택 구입 가능성과 신규 주택 건설을 종합한 평가에서 100대 대도시권 가운데 1위를 차지했다.